Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
Anasayfa › Blog › Demir-Çelik Haberleri › CBAM Artık Sadece Ham Çelik Değil: Avrupa Parlamentosu 450’den Fazla Türev Ürünü Kapsama Aldı
Demir-Çelik Haberleri
CBAM Artık Sadece Ham Çelik Değil: Avrupa Parlamentosu 450’den Fazla Türev Ürünü Kapsama Aldı
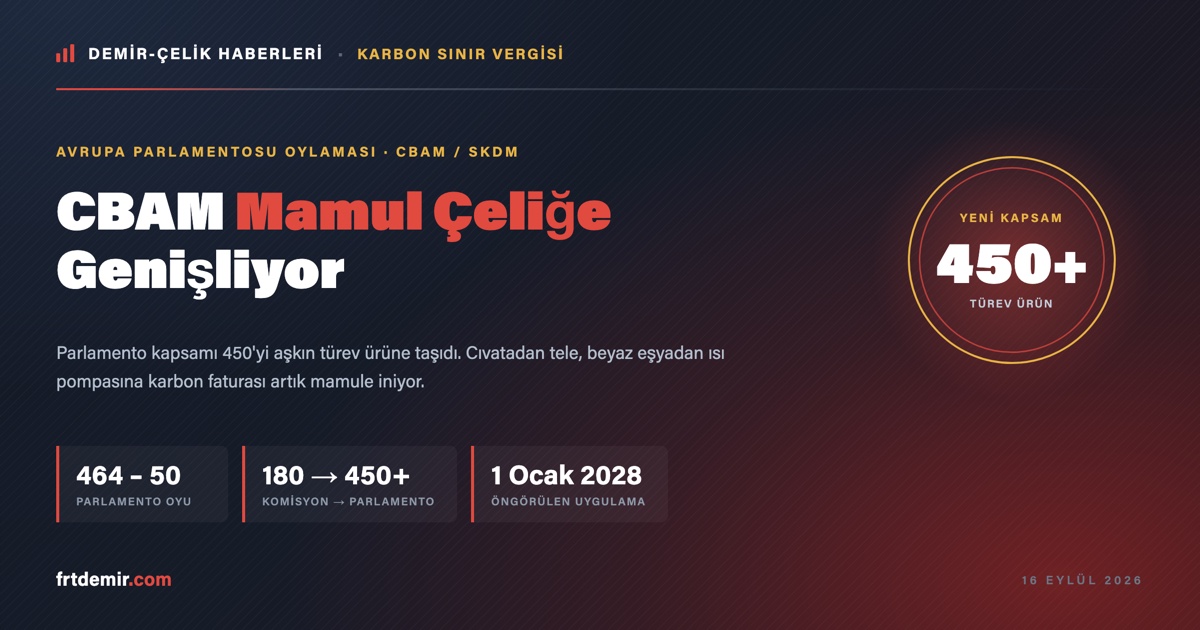
Avrupa Parlamentosu, Sınırda Karbon Düzenleme Mekanizması’nın (CBAM/SKDM) kapsamını ham çelik ve alüminyumun ötesine taşıyan yasa teklifinde müzakere pozisyonunu belirledi. 15 Eylül 2026’da Strazburg’da yapılan oylamada metin 464 kabul, 50 ret ve 159 çekimser oyla benimsendi.
Parlamento, Avrupa Komisyonu’nun önerdiği yaklaşık 180 ürünlük listeyi yeterli bulmayarak kapsamı 450’den fazla ürün kategorisine çıkardı. Listeye cıvata-somun gibi bağlantı elemanları, tel, yay, metal ev eşyası, ısı pompaları ve güneş panelleri gibi çelik-alüminyum yoğun mamuller girdi. Türk ihracatçısı açısından sorunun adı değişiyor: mesele artık yalnızca sıcak sacın veya inşaat demirinin karbon faturası değil, o çelikten üretilen her mamulün faturası.
Giriş
CBAM, 1 Ocak 2026 itibarıyla geçiş döneminden çıkıp kesin döneme geçti; yani AB’ye ihracatta artık yalnızca emisyon raporlaması değil, sertifika satın alma yükümlülüğü de işliyor. Ancak mekanizmanın ilk halinde kritik bir boşluk vardı: kapsam ham madde ve yarı mamulle sınırlıydı. Bir üretici çeliği AB dışında üretip, orada mamule dönüştürüp AB’ye “bitmiş ürün” olarak soktuğunda karbon maliyetinden büyük ölçüde kurtulabiliyordu.
Avrupa çelik sanayii bu boşluğu iki yıldır “karbon kaçağının ikinci dalgası” olarak tanımlıyordu. Komisyon Aralık 2025’te sunduğu teklifle boşluğu kapatmayı önerdi; Konsey Haziran 2026’da kendi pozisyonunu aldı; Parlamento da bu hafta kendi pozisyonunu netleştirerek üçlü müzakere (trilog) masasının son ayağını tamamladı.
Gelişme
Komisyon önerisi (Aralık 2025): CBAM kapsamına, karbon kaçağı riski yüksek ve içeriğinde ortalama %79 oranında çelik ve/veya alüminyum bulunan yaklaşık 180 aşağı akım ürünü eklenmesi öngörülüyordu. Makine ve endüstriyel ekipman, hırdavat ve metal konstrüksiyon, taşıt aksamı, ev aletleri ve inşaat ekipmanı bu listenin omurgasını oluşturuyordu.
Konsey genel yaklaşımı (12 Haziran 2026): Üye devletler listeyi yaklaşık 200 metal yoğun ürüne genişletti. Konsey ayrıca 2028’den itibaren Komisyon’un her yıl kapsamı gözden geçirerek yeni aşağı akım ürünleri belirlemesini zorunlu kıldı ve Komisyon’un kriz durumlarında tanıyabileceği muafiyet yetkisini sınırlandırdı.
Parlamento pozisyonu (15 Eylül 2026): Milletvekilleri kapsamı 450’nin üzerinde ürün kategorisine taşıdı. Parlamento’nun Çevre Komisyonu’nun (ENVI) hazırladığı metinde 457 ürün kategorisi yer alıyordu. Oylamada öne çıkan diğer başlıklar şunlar:
- Dolanma (circumvention) önlemleri: “Az değiştirilmiş ürün” tanımının eşiği düşürüldü. Amaç, ürüne kozmetik bir değişiklik yaparak farklı bir gümrük tarife pozisyonuna kaçmayı engellemek; metin, rutin ticari ürün değişikliklerini değil yalnızca kasıtlı kaçınmayı hedefleyecek şekilde çerçevelendi.
- Mesafeli satış ve platformlar: Kütle bazlı ithalat eşikleri getirildi; ithalata aracılık eden çevrimiçi platformların da aynı denetime tabi olması öngörüldü.
- Muafiyet talebi reddedildi: Fiyat şoku halinde Brüksel’in bazı ürünleri mekanizmadan geçici olarak muaf tutabilmesini sağlayacak tartışmalı öneri kabul görmedi.
- Geçici Karbonsuzlaşma Fonu (TDF): Parlamento fonun kapsamını karbon maliyeti yükselen gübre üreticilerini de içerecek şekilde genişletti ve takvimi öne çekerek 2027-2029 dönemine yaydı.
Avrupa Çelik Birliği EUROFER, oylama öncesinde milletvekillerine açık çağrı yaparak genişlemeyi destekledi. Birlik özellikle iki teknik başlığın altını çizdi: ithal paslanmaz çelikte kullanılan ferronikel ve nikel pik demirinin emisyonlarının hesaba katılması ve AB’ye girip işlendikten sonra yeniden ihraç edilen çelikte oluşan boşluğun kapatılması. EUROFER Genel Direktörü Axel Eggert, Avrupalı üreticilerin temiz çelik için milyarlarca euro yatırım yaptığını, ancak bu dönüşümün eşit rekabet koşulları olmadan sürdürülemeyeceğini belirtti. CBAM raportörü Mohammed Chahim ise varılan uzlaşının mekanizmayı daha güçlü, daha adil ve daha dayanıklı hale getirdiğini ifade etti.
Sıradaki adım, Konsey dönem başkanlığı ile Parlamento arasındaki trilog müzakereleri. Tarafların yıl bitmeden uzlaşı aradığı, aşağı akım hükümlerinin ise 1 Ocak 2028’de uygulamaya girmesinin öngörüldüğü belirtiliyor. Nihai kapsam sayısının Parlamento’nun 450+ ile Konsey’in 200 seviyesi arasında bir yerde şekillenmesi bekleniyor; bu nedenle bugünkü liste kesinleşmiş değil.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
Bu kararın Türk demir-çelik zinciri için anlamı, manşetteki “kapsam genişledi” ifadesinden daha derin. Şimdiye kadar CBAM tartışması ağırlıklı olarak entegre tesisler ve ark ocaklı üreticiler üzerinden yürüdü; çünkü yükümlü olan taraf onlardı. Aşağı akım genişlemesi ile birlikte yükümlülük, çeliği satın alıp işleyen tarafa, yani boru ve profil üreticisine, konstrüksiyoncuya, bağlantı elemanı imalatçısına, beyaz eşya ve otomotiv yan sanayiye kayıyor.
Bu grubun büyük bölümü KOBİ ölçeğinde ve bugüne kadar emisyon muhasebesi tutmak zorunda kalmadı. Oysa CBAM’ın mantığı gömülü emisyon üzerine kurulu: bir çelik kapıyı ya da bir cıvatayı ihraç ederken, içindeki çeliğin hangi tesiste, hangi teknolojiyle ve hangi elektrikle üretildiğini belgeleyebilmek gerekecek. Belgelenemeyen emisyon için varsayılan (default) değerler devreye girer ve varsayılan değerler neredeyse her zaman gerçek performanstan daha pahalıya gelir.
İkinci kritik nokta elektrik. Türkiye’nin ark ocaklı üretim ağırlığı, hurda bazlı üretimin doğası gereği doğrudan emisyon tarafında bir avantaj sağlıyor. Ancak Türkiye şebeke elektriğinin karbon yoğunluğu AB ortalamasının üzerinde seyrediyor; yenilenebilir enerji kullanımı sözleşmeyle ve izlenebilir şekilde belgelenmediğinde dolaylı emisyonlar yüksek hesaplanıyor. Sektör hesaplamalarına göre CN 7306 grubundaki kaynaklı boru ve kutu profilde toplam karbon yükü ton başına yaklaşık 2,39 tCO₂e düzeyine ulaşabiliyor ve bu yükün önemli bir kısmı dolaylı emisyondan geliyor. Yani ark ocağının hurda avantajı, elektrik belgelendirmesi yapılmazsa masada kalabilir.
Üçüncüsü, zamanlama. 2028 uzak görünüyor olabilir; ancak arada yapılması gereken iş listesi kısa değil: GTİP bazında ürün-kapsam eşleştirmesi, tedarikçi çelikten gelen gömülü emisyon verisinin sözleşmeye bağlanması, üretim hattı bazında enerji ölçümü ve doğrulanabilir raporlama altyapısı. Bu kalemler çoğu firmada iki yıldan kısa sürede kurulmuyor.
Sektörel Etkiler
Boru, profil ve çelik konstrüksiyon: En doğrudan etkilenecek grup. Bu ürünlerin bir bölümü zaten CBAM kapsamında; genişleme ile birlikte daha ileri işlenmiş konstrüksiyon ve hırdavat kalemleri de listeye giriyor. AB pazarına iş yapan üreticilerin, aldıkları sıcak-soğuk sacın ve kütüğün emisyon verisini tedarikçiden talep etmeye şimdiden başlaması gerekiyor.
Bağlantı elemanı, tel ve yay: Parlamento metninde açıkça anılan kalemler. Türkiye’nin bu alanda AB’ye yerleşik bir tedarik pozisyonu var ve ürün başına birim değerin düşük olması, ton başına karbon maliyetini rekabet açısından daha hissedilir kılıyor.
Beyaz eşya ve otomotiv yan sanayi: Türkiye’nin AB’ye ihracatında ağırlığı yüksek iki sektör. Her ikisi de çelik ve alüminyum yoğun; her ikisinde de tedarik zinciri çok katmanlı. Gömülü emisyonun zincirin en altındaki çelik üreticisinden itibaren izlenmesi gerekecek.
Yassı ve uzun ürün üreticileri: Doğrudan yeni bir yükümlülük gelmiyor; ancak müşteri tarafından gelen veri talebi hızla artacak. Doğrulanmış, tesis bazlı emisyon verisi üretebilen üreticiler müşteri nezdinde somut bir rekabet üstünlüğü elde edecek.
Kota rejimiyle birleşen etki: 1 Temmuz 2026’da yürürlüğe giren yeni AB çelik rejimi, toplam gümrüksüz kotayı yaklaşık 18,3 milyon tona indirmiş ve kota dışı ithalata %50 vergi getirmişti. Miktar tarafındaki bu daralmanın üzerine karbon maliyetinin mamul ürünlere de yayılması, AB pazarında “ne kadar satarım” sorusunun yanına “hangi maliyetle satarım” sorusunu kalıcı olarak ekliyor.
İç piyasa ve hurda: AB pazarında daralma ihtimali, uzun vadede Türk üreticisinin iç piyasa ve yakın pazar ağırlığını artırabilir. Hurda tarafında ise doğrudan bir fiyat etkisi beklenmiyor; asıl etki, düşük karbonlu üretimin belgelendirilmesine yapılacak yatırımların maliyet yapısına yansıması üzerinden olacak.
Yerli karbon fiyatı avantajı: Türkiye’nin emisyon ticaret sistemine ilişkin yönetmeliğinin yürürlüğe girmiş olması bu denklemde önemli. CBAM, ihracatçının menşe ülkesinde ödediği karbon bedelinin mahsup edilmesine imkân tanıyor. Yerli sistemin işler hale gelmesi, ödenen bedelin Brüksel yerine Ankara’da kalması anlamına gelebilir.
Sonuç
15 Eylül oylaması bir yasa değil, bir müzakere pozisyonu. Nihai kapsam, uygulama takvimi ve teknik detaylar trilog masasında netleşecek ve bugünkü 450+ rakamı aşağı çekilebilir. Ancak yönün tartışmalı olmadığı açık: AB, karbon maliyetini ham maddeden mamul ürüne doğru genişletiyor ve bunu dolanma önlemleriyle birlikte yapıyor.
Türk demir-çelik zinciri için doğru okuma, bunu bir “2028 sorunu” değil bir “2026 hazırlık işi” olarak görmek. Emisyon verisinin tedarik sözleşmelerine girmesi, elektrik kaynağının belgelenmesi ve GTİP bazında kapsam analizinin yapılması, nihai metin ne çıkarsa çıksın değeri olan adımlar. Kapsamın kesinleşmesini bekleyip hazırlığa 2027’de başlayanların, rakiplerine iki yıllık bir veri altyapısı farkı vermesi kuvvetle muhtemel.
Kaynaklar
- Avrupa Parlamentosu Araştırma Servisi (EPRS) — CBAM kapsamının aşağı akım ürünlere genişletilmesi ve dolanma önlemleri bilgi notu
- Avrupa Birliği Konseyi — CBAM’ın güçlendirilmesine ilişkin genel yaklaşım, 12 Haziran 2026
- ESG Today — Parlamento’nun ürün listesini genişleten ve boşlukları kapatan oylaması
- Borderlex — Milletvekilleri geçici muafiyet seçeneğini reddetti
- SteelOrbis — EUROFER aşağı akım çelik ürünlerinde CBAM genişlemesini destekliyor
- EUROMETAL — Parlamento çelik yoğun ürünlerde CBAM’ın güçlendirilmesini oyluyor
- Crowell & Moring — (AB) 2026/1384 sayılı Çelik Aşırı Kapasite Tüzüğü: %50 kota dışı vergi ve “eritme ve döküm” kuralı
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al
İlgili Yazılar
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
ArcelorMittal Ukrayna'daki Kryvyi Rih Tesisini Süresiz Durdurdu: Avrupa Çelik Arzında Yeni Boşluk
Küresel Çelik Üretimi Ağustos'ta %1,2 Geriledi: Türkiye 8 Ayda Büyüdü Ama Ağustos'ta Freni Hissetti