Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
Anasayfa › Blog › Demir-Çelik Haberleri › IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
Demir-Çelik Haberleri
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
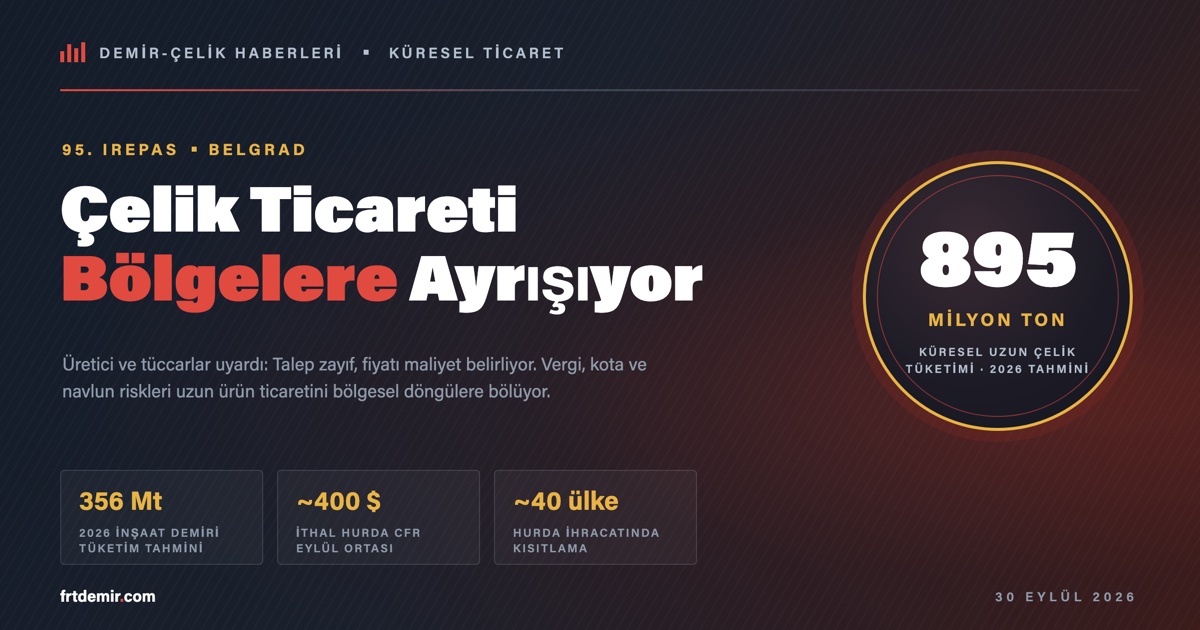
Uzun çelik ürünleri ticaretinin dünyadaki en önemli buluşma noktası olan IREPAS, 95. toplantısını 27-29 Eylül 2026 tarihlerinde Sırbistan'ın başkenti Belgrad'da gerçekleştirdi. Üretici, tüccar ve dernek temsilcilerinin ortak mesajı netti: Çelik piyasası artık tek bir küresel döngüyle hareket etmiyor; her bölge kendi gümrük duvarları, maliyet yapısı ve risk haritasıyla ayrı bir seyir izliyor.
Toplantıda paylaşılan projeksiyonlara göre küresel uzun çelik tüketimi 2026'da yaklaşık 895 milyon tona inecek. Fiyatlardaki son yükselişin ise talepten değil, enerji, hurda ve navlun kaynaklı maliyet baskısından beslendiği vurgulandı. Dünyanın en büyük inşaat demiri ihracatçılarından biri olan Türkiye için bu tablo, pazar stratejisinin yeniden düşünülmesi anlamına geliyor.
Giriş
IREPAS (Uluslararası Yeniden Haddeleme ve İhracat Üreticileri Birliği), yılda iki kez SteelOrbis konferansıyla birlikte toplanıyor ve özellikle inşaat demiri, filmaşin, kütük ve hurda piyasasının yönünü tartışmaya açıyor. Türk uzun ürün üreticileri ve ticaret firmaları bu platformun en aktif katılımcıları arasında yer alıyor. Bu nedenle toplantıdan çıkan değerlendirmeler, Türk çelik sektörünün önümüzdeki aylara ilişkin beklentileri açısından yakından izleniyor.
Eylül toplantısı; Karadeniz ve Orta Doğu'daki jeopolitik gerilimlerin, Avrupa Birliği'nin 1 Temmuz'da devreye giren yeni koruma rejiminin ve Sınırda Karbon Düzenleme Mekanizması'nın (SKDM/CBAM) gölgesinde yapıldı.
Gelişme
Tüketim projeksiyonları: İnşaat demirinde belirgin daralma
Üreticiler komitesi adına konuşan İspanyol CELSA Group ihracat direktörü Alex Gordienko'nun sunumuna göre küresel uzun çelik tüketimi 2026'nın ilk yarısında yıllık bazda yaklaşık %2 geriledi. Yıl geneli için öngörülen tablo şöyle:
| Ürün | 2025 (milyon ton) | 2026 tahmini (milyon ton) |
|---|---|---|
| Toplam uzun çelik | 907 | 895 |
| İnşaat demiri | 376 | 356 |
| Filmaşin | 200 | 199 |
| Asya inşaat demiri talebi | 271 | 251 |
En sert düşüşün Asya'daki inşaat demiri talebinde yaşanması bekleniyor; Avrupa'da ise talep 31 milyon ton civarında görece yatay seyrediyor. Sunumda Çin'de konut satışlarının ikinci çeyrekte yıllık %12,4 azaldığına, buna karşın Çin'in yarı mamul ihracatının %52,1 arttığına dikkat çekildi. Hindistan'ın ise altyapı yatırımlarıyla güçlü talep gösterdiği ancak kapasitesini de hızla büyüttüğü için önümüzdeki beş yılda iç pazara odaklı kalacağı değerlendirildi.
Tüccarlar: "Artık fiyat farkı tek başına yetmiyor"
Tüccarlar komitesi başkanı, SEBA Group'tan F.D. Baysal, gümrük vergileri, navlun riskleri ve ek ithalat şartlarının çelik ticaretini giderek bölgesel hale getirdiğini ifade etti. Değerlendirmeye göre Orta Doğu rotalarında sigortacılar savaş riski primi talep ediyor, yakıt maliyetleri yüksek seyrediyor ve transit süreleri öngörülemez hale geliyor. Bu nedenle sevkiyat gecikmelerinin yarattığı finansman ihtiyacı artık her işlemin maliyet hesabına ayrı bir kalem olarak giriyor.
Baysal, Çin'in üretimini azaltmasına rağmen ihracatını yüksek tuttuğunu, ihracat lisansı ve KDV düzenlemelerinin ürün karmasını uzun ürünlere kaydırdığını belirtti. ABD'de yüksek faizlerin konut ve inşaat kaynaklı çelik talebini baskıladığı, altyapı, veri merkezi ve enerji yatırımlarının ise ağırlıklı olarak yerli üreticilerden karşılandığı aktarıldı. Tüccarların yüksek finansman maliyetleri nedeniyle spekülatif stok yerine karşılıklı (back-to-back) alım-satımı tercih ettiği de vurgulandı.
IREPAS Başkanı: Talep değil maliyet yön veriyor
IREPAS Başkanı Ioannis Manessis ise Karadeniz'de liman hasarları ve gemilerin bölgeye sefer yapmaktan kaçınması nedeniyle ticaretin son derece zorlaştığını, Orta Doğu'da da dökme yük gemilerine ve tankerlere yönelik saldırıların rotaları riskli hale getirdiğini söyledi. Petrol, doğal gaz ve kömür fiyatlarındaki artışın üreticiden hurda tedarikçisine ve armatöre kadar tüm değer zincirini etkilediğini belirten Manessis'e göre küresel talep zayıf; güçlü görünen tek alan yapay zekâ kaynaklı veri merkezi yatırımları. Buna karşın fiyatların maliyet artışı nedeniyle çoğu pazarda yükseldiği ifade edildi. Manessis, AB'nin CBAM ve 1 Temmuz'da yürürlüğe giren koruma önlemlerinin yanı sıra ABD vergilerini, yaklaşık 40 ülkedeki hurda ihracat kısıtlamalarını ve Çin'e yönelik anti-damping uygulamalarını ticareti yeniden şekillendiren başlıca unsurlar olarak sıraladı.
Türk piyasasındaki yansıma
Belgrad'daki "maliyet itişli piyasa" tespiti, Türkiye'deki son fiyat hareketleriyle örtüşüyor. Piyasa raporlarına göre ithal hurda (HMS 1&2 80:20) Eylül ortasında ton başına yaklaşık 400 dolar CFR seviyesine ulaştı. Aynı dönemde yurt içi inşaat demiri fiyatları iki haftada yaklaşık 30 dolar artışla 625-630 dolar/ton (fabrika teslim, KDV hariç) bandına yükselirken ihracat fiyatları 605-615 dolar/ton FOB civarında izlendi. Raporlar bu yükselişin son kullanıcı talebindeki bir iyileşmeden değil, ağırlıklı olarak hurda maliyetinden kaynaklandığını belirtiyor. Farklı kaynaklarda fiyatların birkaç dolarlık farklarla verildiğini ve rakamların yaklaşık değerler olduğunu not etmek gerekir.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
IREPAS'tan çıkan en önemli sonuç, Türk uzun ürün ihracatçısının alışık olduğu "fiyatı rekabetçi olan kazanır" denkleminin zayıfladığıdır. Bir pazara satış yapabilmek için artık yalnızca fiyat değil; kota durumu, CBAM uyumu ve karbon verisi, menşe kuralları, navlun ve sigorta primi, ödeme vadesinin finansman maliyeti birlikte hesaplanmak zorunda. Bu, sevkiyat ve uyum altyapısı güçlü, karbon yoğunluğu düşük (elektrik ark ocaklı) üreticilerin avantajını artırırken küçük ölçekli ve tek pazara bağımlı oyuncular için riski büyütüyor.
İkinci kritik nokta maliyet tarafı. Türkiye'nin çelik üretiminde ithal hurdaya bağımlılığı yüksek; yaklaşık 40 ülkede hurda ihracatına getirilen kısıtlamalar ve navlun riskleri, hurda fiyatının talep zayıfken bile yüksek kalmasına yol açabilir. Talebin fiyatı taşıyamadığı bir ortamda maliyet artışı doğrudan marjları eritir. Üçüncü olarak, Çin'in yarı mamul ve uzun ürün ihracatına yönelmesi, Türkiye'nin geleneksel olarak güçlü olduğu Orta Doğu, Kuzey Afrika ve Asya pazarlarında rekabeti sertleştirebilir; Türk alıcıların ithal kütük ve sacda Çin menşeli ürüne yönelmesi de iç piyasada fiyat disiplinini zorluyor.
Öte yandan bölgeselleşme fırsat da barındırıyor. Balkanlar, Doğu Avrupa ve Ukrayna'nın yeniden inşası gibi yakın coğrafyalar, navlun ve teslim süresi avantajı nedeniyle Türk üreticiler için göreli olarak daha cazip hale gelebilir. Bu değerlendirmeler piyasa katılımcılarının görüşlerine dayanan olası senaryolardır; kesin bir fiyat öngörüsü değildir.
Sektörel Etkiler
- İnşaat demiri: Küresel talep daralırken fiyat desteğinin maliyetten gelmesi, alıcı direncini artırabilir. Yurt içinde fiyatların hurdaya endeksli ve dalgalı seyretmesi beklenebilir.
- Hurda: İhracat kısıtlamaları ve navlun riski arz tarafını sıkılaştırıyor; hurdanın yüksek seyri Türk EAF üreticilerinin maliyetini doğrudan etkiliyor.
- Kütük ve yarı mamul: Çin'in yarı mamul ihracatındaki artış, ithal kütük fiyatlarını baskılayarak entegre olmayan haddehaneler için alternatif yaratırken yerli kütük üreticisinin rekabetini zorlaştırabilir.
- Filmaşin ve profil: Filmaşinde talebin görece yatay olması, çubuk ve profilde ise sınırlı artış beklentisi ürün karmasını çeşitlendiren üreticilere nefes aldırabilir.
- İhracat: AB'de kota ve CBAM, ABD'de yüksek vergiler, Orta Doğu'da navlun riski nedeniyle ihracatın yakın ve daha güvenli pazarlara kayması, karbon verisi ve menşe belgelerinin önem kazanması bekleniyor.
- İç piyasa ve inşaat: Maliyet kaynaklı fiyat artışları, zaten zayıf seyreden inşaat talebi üzerinde ek baskı oluşturabilir; alıcıların ihtiyaç kadar alım yapma eğilimi sürebilir.
Sonuç
95. IREPAS toplantısı, küresel uzun çelik piyasasının bir yıl daha zayıf talep, yüksek maliyet ve yoğun korumacılık altında geçeceğine işaret etti. 2026'da uzun çelik tüketiminin 895 milyon tona gerilemesi beklenirken, fiyatları belirleyen asıl etken enerji, hurda ve navlun maliyetleri. Ticaretin bölgesel döngülere ayrışması, Türk üreticiler ve ihracatçılar için pazar çeşitlendirmesini, karbon uyumunu ve risk yönetimini fiyat rekabeti kadar belirleyici hale getiriyor. Önümüzdeki dönemde hurda fiyatlarının seyri, AB kota dönemleri ve Çin'in ihracat politikası yakından izlenmesi gereken başlıklar olacak.
Kaynaklar
- SteelOrbis — Alex Gordienko: Global steel market increasingly splitting into regional cycles
- SteelOrbis — Traders at IREPAS: Trade barriers and freight risks make steel trade more regional
- SteelOrbis — Producers at IREPAS: Trade barriers and overcapacity are fragmenting global steel markets
- EUROMETAL — IREPAS chairman: Geopolitical tensions and higher costs reshape global steel markets
- Shanghai Metals Market (SMM) — IREPAS chairman değerlendirmesi
- SMM — Türkiye haftalık değerlendirme: Hurda 400 dolara yaklaşıyor
- IndexBox — Global rebar markets diverge
- Kallanish — Turkish scrap hits $400 threshold
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al